Tabla de Contenidos
- Por qué la distinción “Repentino vs Gradual” lo decide todo
- Qué cubre realmente el seguro de hogar (y qué no)
- La exclusión del moho es la verdadera trampa que la mayoría de propietarios ignoran
- Cómo documentar tu equipo para ganar una reclamación
- Cuándo el seguro para inquilinos, averías y garantías del hogar cubren vacíos
- Preguntas frecuentes
- ¿Cubre el seguro de hogar daños causados por una fuga de deshumidificador?
- ¿Paga el seguro de hogar por reemplazar un humidificador o deshumidificador roto?
- ¿Cubre el seguro de hogar el moho causado por un humidificador?
- ¿Qué tipo de daño por agua de un deshumidificador cubre el seguro?
- ¿Cubre el seguro para inquilinos daños por humidificador en un apartamento?
- ¿Cubre el seguro de hogar daños causados por una fuga de deshumidificador?
- ¿Paga el seguro de hogar por reemplazar un humidificador o deshumidificador roto?
- ¿Cubre el seguro de hogar el moho causado por un humidificador?
- ¿Qué tipo de daño por agua de un deshumidificador cubre el seguro?
- ¿Cubre el seguro para inquilinos daños por humidificador en un apartamento?
Aquí está lo que la mayoría de la gente entiende completamente mal sobre este tema: preguntan “¿cubre el seguro de hogar mi deshumidificador?” cuando el dispositivo en sí casi nunca es el verdadero problema. La verdadera pregunta — la que realmente le cuesta miles de dólares a la gente — es si el daño causado por un deshumidificador o humidificador está cubierto. Y la respuesta depende de una sola palabra oculta en lo profundo de tu póliza: “repentino”. Si el daño fue repentino y accidental, probablemente estés cubierto. Si fue gradual — una fuga lenta, una bandeja que se desbordó un poco cada semana, acumulación de minerales que se filtró silenciosamente en el subsuelo — casi seguro que no. Esa distinción es donde la mayoría de las reclamaciones fallan, y la mayoría de los propietarios no lo ven venir hasta que ya están parados en un sótano inundado.
Por qué la distinción “Repentino vs Gradual” lo decide todo
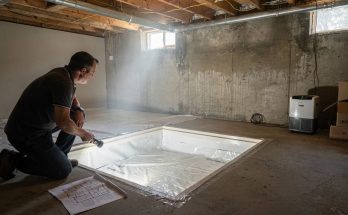
Cada póliza estándar de seguro de hogar — HO-3, HO-5, no importa — traza una línea clara entre daños accidentales repentinos y filtraciones o fugas a largo plazo. ¿Una manguera de deshumidificador que se rompe y inunda tu sótano en una tarde? Eso es repentino. Tu aseguradora probablemente cubrirá el daño por agua resultante en pisos, paredes y pertenencias personales, menos tu deducible. Pero una manguera de drenaje de deshumidificador que desarrolló una grieta fina y goteó lentamente sobre tu piso de madera durante tres meses? Eso es deterioro gradual, y prácticamente todas las pólizas lo excluyen explícitamente.
La misma lógica se aplica a los humidificadores, y posiblemente es más estricta ahí porque los humidificadores suelen instalarse en espacios habitables cerca de muebles, paredes y pisos. Un humidificador para toda la casa conectado a tu sistema HVAC que sufre una falla en una conexión durante la noche es un evento cubierto en la mayoría de los casos. Un humidificador de niebla fría que se sobrellenaba y absorbía humedad en el drywall con más del 65% de humedad relativa durante semanas — causando moho y daños en la pintura — está casi universalmente excluido. El argumento del asegurador es simple: un propietario razonable debería haberlo notado. Ese argumento suele sostenerse.
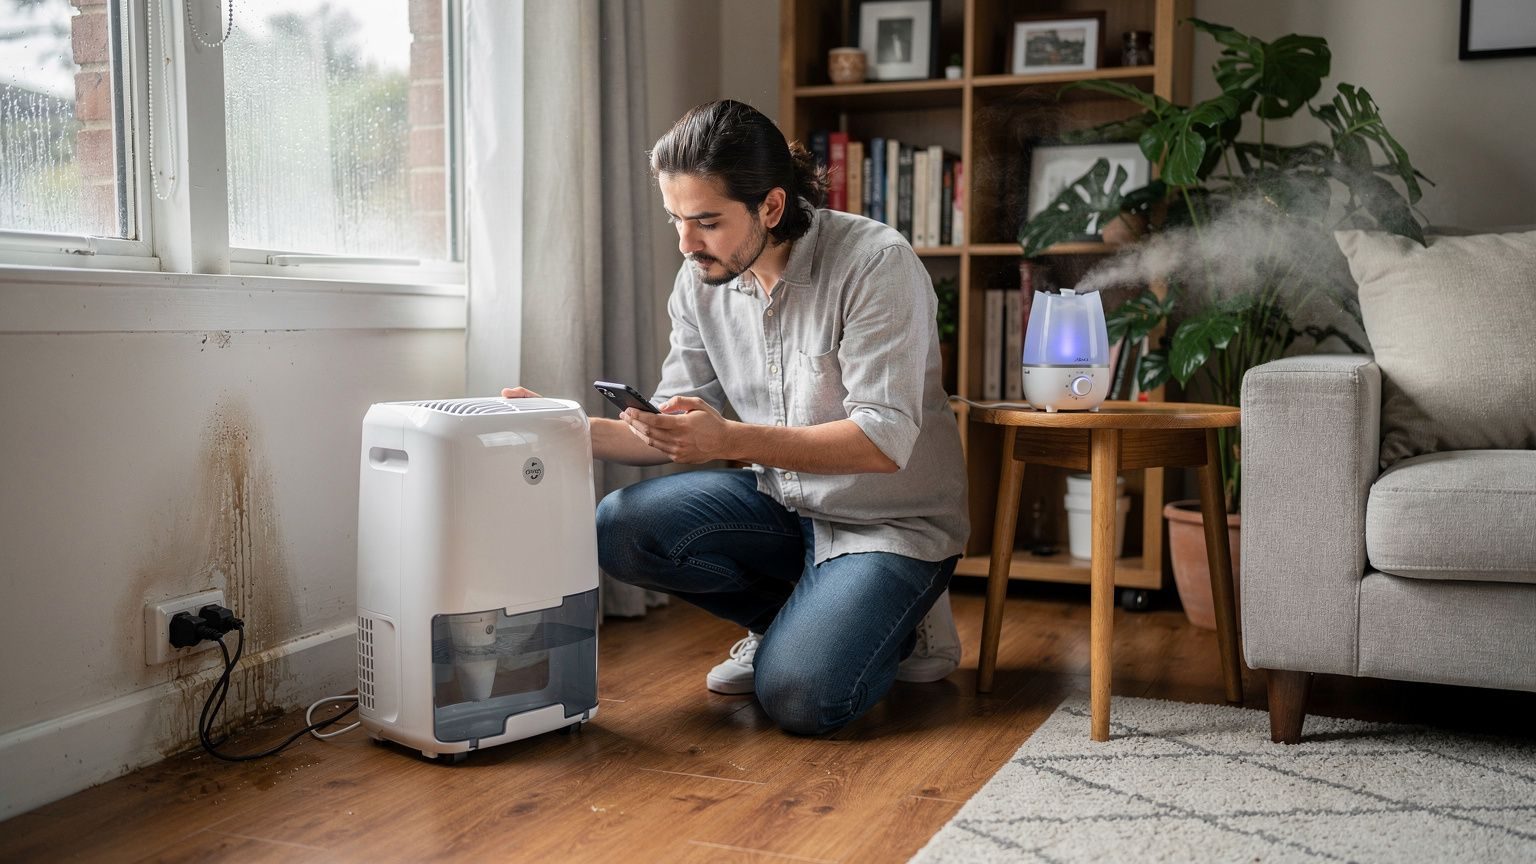
Esta imagen de cerca muestra el tipo de manchas de agua y acumulación de residuos minerales que se desarrollan alrededor de una bandeja de drenaje de deshumidificador con el tiempo — exactamente el tipo de evidencia que un ajustador usará para argumentar que el daño fue gradual en lugar de repentino, lo cual puede ser el factor decisivo para aprobar o negar tu reclamación.
Qué cubre realmente el seguro de hogar (y qué no)
La mayoría de las personas no piensa en esto hasta que ya están al teléfono con su compañía de seguros, describiendo daños por agua y esperando lo mejor. Así que seamos específicos sobre lo que una póliza estándar típicamente cubre y no cubre cuando un humidificador o deshumidificador está involucrado. La pregunta de cobertura casi siempre se divide en tres capas: el dispositivo en sí, el daño por agua que causó y cualquier daño secundario como el moho.
Aquí está el desglose honesto de cómo suele funcionar cada escenario bajo una póliza estándar HO-3:
| Escenario de Daño | ¿Generalmente Cubierto? | Por qué |
|---|---|---|
| Ruptura repentina de manguera de deshumidificador, inunda sótano | Sí (daño por agua a la estructura) | Repentino y accidental — cumple el umbral de la póliza |
| Humidificador gotea lentamente por semanas, deforma pisos de madera | No | Aplica exclusión por daño gradual |
| Falla en conexión de humidificador para toda la casa, moja gabinete HVAC | A menudo sí | Descarga repentina de aparato conectado a plomería |
| Crecimiento de moho por humedad alta crónica causada por humidificador | Rara vez | Aplican exclusiones de moho; causa gradual |
Observa que el dispositivo en sí — tu deshumidificador o humidificador real — casi nunca está cubierto bajo la cobertura de vivienda u otras estructuras. Podría estar cubierto bajo la cobertura de propiedad personal si es una unidad portátil, pero solo si la causa de su daño es un riesgo cubierto como incendio o robo. Si simplemente se descompone o se quema eléctricamente, eso es un problema de mantenimiento, no un evento asegurado. Las cláusulas adicionales por avería de equipos (a veces llamadas “riders de sistemas y electrodomésticos”) pueden cubrir fallas mecánicas o eléctricas, y vale la pena preguntar a tu agente sobre esto por separado.
La exclusión del moho es la verdadera trampa que la mayoría de propietarios ignoran
Aquí está la parte contraintuitiva que sorprende a la gente: incluso si el daño inicial por agua de tu humidificador o deshumidificador está cubierto, el moho resultante a menudo no lo está. La mayoría de las pólizas estándar de seguro de hogar añadieron exclusiones explícitas para el moho después de una ola masiva de reclamaciones a principios de los 2000. Hoy en día, la cobertura para remediación de moho está limitada a un monto muy bajo — a menudo entre $5,000 y $10,000 — o está excluida completamente a menos que hayas comprado una cláusula adicional específica para moho.
Esto importa enormemente porque el daño por agua debido a fallas en electrodomésticos puede causar crecimiento visible de moho en 24 a 48 horas bajo condiciones cálidas y húmedas, y la remediación profesional para un trabajo moderado en un sótano fácilmente cuesta entre $3,000 y $15,000. Si tu narrativa de reclamación es: “la manguera del deshumidificador se rompió → el agua estuvo dos días mientras viajabas → se desarrolló moho,” tu aseguradora puede cubrir el daño estructural por agua pero negar completamente la remediación del moho. Entender el alcance completo de lo que está excluido es algo que cubrimos en detalle en nuestro artículo sobre ¿Cubre el seguro de hogar daños por moho? Qué está excluido y por qué — vale la pena leerlo antes de presentar una reclamación.
“El error más grande que veo en los propietarios es asumir que porque el evento de agua fue cubierto, todo lo que viene después también lo está. El moho casi siempre está excluido por separado, y las aseguradoras examinan muy cuidadosamente si el moho pudo haberse prevenido con un mantenimiento razonable. Si tu bandeja de drenaje muestra acumulación de minerales que data de meses atrás, eso es evidencia de negligencia — y los ajustadores saben exactamente cómo se ve eso.”
Cómo documentar tu equipo para ganar una reclamación
La mayoría de las personas tratan la documentación para el seguro como algo que se hace después de una pérdida. Eso es justo al revés. Los propietarios que logran que se paguen reclamaciones por daños de humidificadores y deshumidificadores casi siempre son los que pueden demostrar que mantuvieron su equipo responsablemente — y que el daño realmente fue repentino. Sin documentación, tu reclamación depende totalmente de tu palabra contra la interpretación del ajustador de la evidencia física.
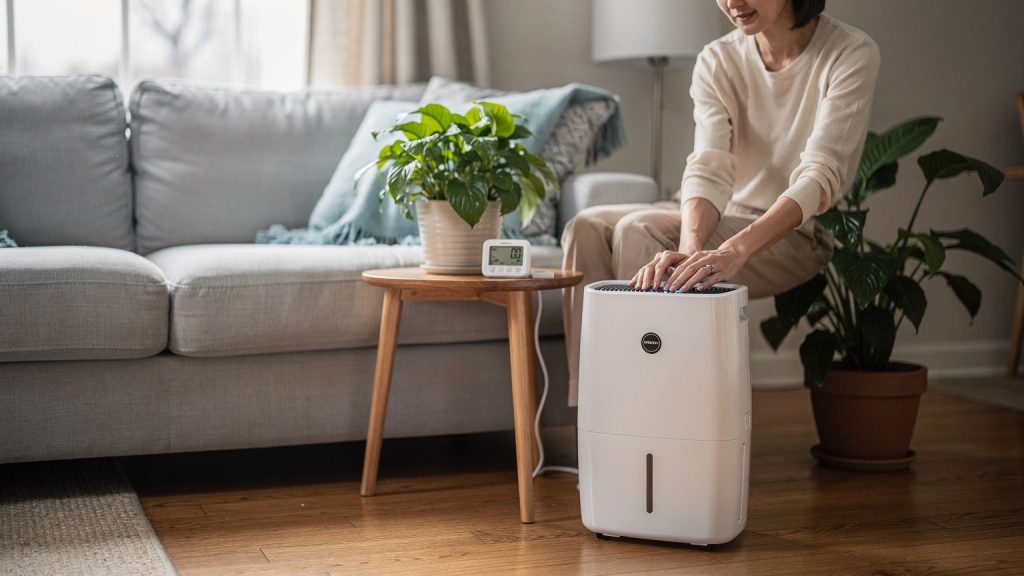
Esto es lo que debes hacer antes de que algo salga mal:
- Fotografía tu equipo trimestralmente — incluyendo conexiones de mangueras, bandejas de drenaje y el piso alrededor. Fotos fechadas que muestren condiciones limpias y secas alrededor de tu deshumidificador refutan cualquier argumento de “fuga gradual” que pueda hacer un ajustador.
- Guarda el recibo de compra y el número de modelo accesibles — si tu deshumidificador portátil se daña por un riesgo cubierto, necesitas probar su valor para la cobertura de propiedad personal. Una unidad de $350 sin documentación suele liquidarse en $100.
- Lleva un registro de mantenimiento — incluso una nota simple en tu teléfono cada vez que limpies el filtro, vacíes el depósito o inspecciones la manguera de drenaje. Las aseguradoras buscan comportamiento razonable de mantenimiento; esta es tu prueba.
- Instala un detector de fugas de agua cerca de cualquier humidificador conectado a agua — cuestan entre $20 y $50 y activan una alarma en cuanto el agua toca el sensor. En un escenario de reclamación, tener un detector prueba que tomaste precauciones; la ausencia de uno puede usarse en tu contra.
- Lee cuidadosamente el lenguaje específico sobre electrodomésticos en tu póliza — algunas pólizas tienen exclusiones que mencionan específicamente humidificadores bajo sistemas HVAC; otras los agrupan en categorías relacionadas con plomería. El lenguaje varía lo suficiente como para que realmente necesites revisar la tuya.
Consejo profesional: Si tienes un humidificador de derivación o con ventilador para toda la casa conectado a tu sistema HVAC, pregunta explícitamente a tu agente de seguros si se trata como una instalación de plomería o como un electrodoméstico bajo tu póliza. La respuesta cambia tu cobertura, y la mayoría de los agentes no ofrecen esta distinción voluntariamente — tienes que preguntar directamente.
Cuándo el seguro para inquilinos, averías y garantías del hogar cubren vacíos
El seguro estándar de hogar nunca fue diseñado para cubrir fallas de electrodomésticos, y los deshumidificadores y humidificadores caen en un vacío de cobertura que frustra a muchos propietarios. El dispositivo se rompe, causa daños limitados por agua, y descubres que ni el reemplazo del dispositivo ni las manchas menores en el piso alcanzan el umbral donde una reclamación tiene sentido financiero — especialmente después de considerar tu deducible y el posible impacto en la prima por presentar la reclamación.
Aquí están tus opciones reales que vale la pena aclarar:
- El seguro para inquilinos cubre tu deshumidificador o humidificador portátil como propiedad personal bajo las mismas reglas de riesgos cubiertos que el seguro de hogar — incendio, robo, ciertos eventos de agua. No cubre fallas del electrodoméstico y típicamente no cubre daños al edificio (eso es problema del propietario).
- Cláusulas adicionales por avería de equipos (ofrecidas por muchas aseguradoras importantes como complemento, típicamente $25–$50 al año) cubren fallas mecánicas y eléctricas de sistemas y electrodomésticos del hogar. Esto pagaría si el compresor de tu deshumidificador se daña — algo que tu póliza base no cubre.
- Garantías del hogar varían mucho en calidad de cobertura, pero algunas cubren deshumidificadores y humidificadores para toda la casa como parte de la cobertura HVAC. Lee la letra pequeña cuidadosamente — la mayoría excluye condiciones preexistentes y requiere que la unidad haya sido mantenida adecuadamente.
- Garantías del fabricante suelen pasarse por alto pero pueden cubrir partes y mano de obra de uno a cinco años en unidades de calidad. Si tu deshumidificador falla y causa daños por agua, una reclamación por defecto de fabricación vale la pena junto con cualquier reclamación de seguro.
- Cláusulas adicionales para moho añadidas a tu póliza de hogar pueden aumentar sustancialmente tu límite de cobertura para moho — a veces hasta $50,000 o más — lo cual es relevante si vives en un clima húmedo y usas aparatos que controlan la humedad a diario. Si la calidad del aire interior y el moho son preocupaciones constantes, combinar esto con un purificador de aire de calidad es inteligente; nuestra guía sobre Los mejores purificadores de aire para esporas de moho: HEPA vs UV vs Ionizador puede ayudarte a encontrar uno que realmente funcione.
En la mayoría de los apartamentos y casas que hemos visto con daños significativos relacionados con la humedad, el propietario no tenía idea de que existía una cláusula adicional por avería de equipos — y habría pagado menos de $150 en primas totales durante tres años para tener la cobertura que habría reemplazado un deshumidificador de $400. Es un cálculo sencillo de costo-beneficio, y la mayoría simplemente nunca lo hace.
Una matización honesta que vale la pena mencionar: si vale la pena o no perseguir esto financieramente depende totalmente de tu deducible. Si tienes un deducible de $2,500 — cada vez más común — una fuga de deshumidificador que cause $1,800 en daños al piso no vale la pena reclamar. Las cuentas no cuadran, y presentar una reclamación sin recibir pago puede afectar tus tarifas de renovación con algunas aseguradoras. Conoce tu deducible antes de levantar el teléfono.
La conclusión más amplia es esta: tu deshumidificador y humidificador están en una categoría de cobertura donde tu comportamiento como propietario importa más que casi cualquier otra variable. Mantén el equipo, documenta que lo mantuviste y responde inmediatamente cuando algo salga mal. Las aseguradoras no buscan razones para pagar reclamaciones, pero tampoco buscan razones para negar reclamaciones bien documentadas. Los propietarios que pierden no suelen ser los que tienen mala suerte — son los que esperaron demasiado, no guardaron registros y no pudieron probar que el daño fue repentino. No seas esa persona.
Preguntas frecuentes
¿Cubre el seguro de hogar daños causados por una fuga de deshumidificador?
Depende de por qué se produjo la fuga. Si el deshumidificador falló de forma repentina e inesperada, tu seguro de hogar puede cubrir el daño por agua resultante en pisos o paredes. Pero si la fuga ocurrió porque descuidaste la unidad o ignoraste un goteo lento con el tiempo, las aseguradoras probablemente negarán la reclamación ya que el daño gradual no está cubierto.
¿Paga el seguro de hogar por reemplazar un humidificador o deshumidificador roto?
No, el seguro de hogar no cubre el electrodoméstico en sí — solo cubre los daños que el aparato cause a tu hogar o pertenencias. Si tu humidificador se descompone, eso se considera una falla mecánica, que está fuera de la cobertura estándar. Un plan de garantía del hogar es más adecuado si quieres protección para la unidad en sí.
¿Cubre el seguro de hogar el moho causado por un humidificador?
Generalmente no. La mayoría de las pólizas estándar de seguro de hogar excluyen daños por moho, especialmente cuando resultan de niveles altos de humedad durante un largo período. Algunas aseguradoras ofrecen cobertura para moho como un complemento opcional, típicamente con un límite entre $5,000 y $10,000, pero necesitarás probar que el moho estuvo ligado a un evento repentino cubierto y no a una acumulación continua de humedad.
¿Qué tipo de daño por agua de un deshumidificador cubre el seguro de hogar?
El seguro de hogar típicamente cubre daños por agua repentinos y accidentales — por ejemplo, si el tanque interno de un deshumidificador se rompe sin aviso y empapa tus pisos de madera. El umbral clave es que el daño debe ser inmediato, no resultado de una fuga lenta que podrías haber detectado. Documenta el daño de inmediato y repórtalo a tu aseguradora dentro del plazo indicado en tu póliza, usualmente entre 14 y 30 días.
¿Cubre el seguro para inquilinos daños por humidificador en un apartamento?
El seguro para inquilinos puede cubrir daños que tu humidificador cause a tus pertenencias personales si resulta de un riesgo repentino y cubierto como una falla. Sin embargo, no cubrirá daños a la estructura del edificio del apartamento — eso es responsabilidad de tu arrendador bajo su póliza de propiedad. Si tu humidificador daña la unidad de un vecino, tu cobertura de responsabilidad civil para inquilinos, que típicamente comienza en $100,000, puede entrar en acción.